Dalam lanskap perpajakan modern, istilah Pajak Natura menjadi topik krusial sejak disahkannya Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP). Fasilitas non-tunai yang dulunya dianggap murni sebagai benefit atau fringe benefits bagi karyawan, kini memiliki perlakuan pajak yang berbeda. Bagi manajemen HRD dan divisi keuangan, memahami aturan pajak natura dan dampaknya bagi karyawan perusahaan adalah keharusan agar tidak terjadi kesalahan perhitungan PPh 21 yang berujung pada sanksi administratif dari Direktorat Jenderal Pajak (DJP).
Apa Itu Pajak Natura dalam Regulasi Terbaru?
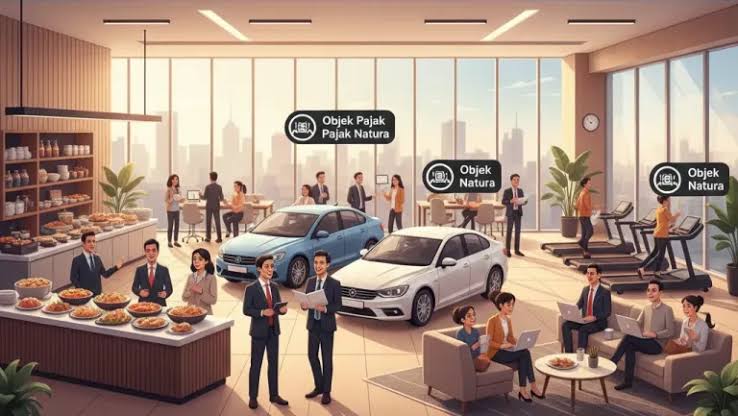
Secara sederhana, Natura dan/atau Kenikmatan adalah kompensasi atau imbalan yang diberikan oleh perusahaan kepada karyawannya bukan dalam bentuk uang tunai, melainkan dalam wujud barang atau fasilitas penunjang. Dengan regulasi baru, fasilitas ini sekarang dikategorikan sebagai objek Pajak Penghasilan (PPh).
Namun, pemerintah memberikan pengecualian (tidak dikenakan pajak) untuk beberapa kategori natura tertentu guna menjaga keadilan ekonomi, antara lain:
- Makanan dan Minuman: Fasilitas makan/minum yang disediakan untuk seluruh pegawai di tempat kerja.
- Fasilitas Daerah Tertentu: Diberikan di lokasi terpencil yang memiliki potensi ekonomi namun minim infrastruktur umum.
- Keharusan Pekerjaan: Seragam kerja, alat keselamatan (K3), atau antar-jemput karyawan.
- Bersumber dari APBN/APBD: Fasilitas yang didanai langsung oleh kas negara.
- Jenis dan Batasan Tertentu: Bingkisan hari raya, fasilitas ibadah, atau laptop/ponsel inventaris kantor yang penggunaannya dibatasi aturan menteri.
Dampak Nyata Pajak Natura Bagi Karyawan dan Perusahaan
Pemberlakuan aturan ini membawa perubahan signifikan dalam ekosistem penggajian perusahaan:
- Potongan PPh 21 Karyawan Meningkat: Jika karyawan menerima fasilitas mewah (seperti apartemen, mobil dinas pribadi, atau keanggotaan golf) yang melebihi batas bebas pajak, nilai fasilitas tersebut akan ditambahkan ke penghasilan bruto. Akibatnya, Take-Home Pay (THP) bisa terasa berkurang karena potongan PPh 21 menjadi lebih besar.
- Natura Menjadi Biaya Pengurang (Deductible Expense): Bagi perusahaan, biaya yang dikeluarkan untuk memberikan fasilitas natura kini dapat dibiayakan (menjadi pengurang penghasilan bruto perusahaan), yang berpotensi menurunkan beban Pajak Penghasilan (PPh) Badan.
- Penyesuaian Sistem Payroll: Tim HRD dan Finance harus segera memperbarui algoritma perhitungan gaji dan mengklasifikasikan mana fasilitas yang merupakan objek pajak dan mana yang bukan.
Bingung Hitung Pajak Natura? Serahkan Pada Ahlinya
Menghitung valuasi fasilitas natura dan mengintegrasikannya ke dalam e-SPT PPh 21 Masa seringkali memicu kebingungan teknis. Jangkar Groups hadir sebagai mitra konsultan pajak strategis untuk melindungi perusahaan Anda dari risiko denda akibat salah hitung.
- ✅ Review Kompensasi Karyawan: Kami memetakan seluruh fasilitas natura di perusahaan Anda sesuai PMK terbaru.
- ✅ Optimalisasi PPh 21 & PPh Badan: Strategi efisiensi pajak yang legal dan aman (Tax Planning).
- ✅ Pelaporan SPT Akurat: Pemrosesan data yang cepat, presisi, dan terintegrasi dengan Core Tax System DJP.
FAQ: Tanya Jawab Seputar Pajak Natura
Apakah laptop dan HP dari kantor dikenakan pajak natura?
Tidak. Fasilitas sarana kerja seperti laptop, komputer, ponsel, beserta pulsa dan internet yang disediakan perusahaan untuk menunjang pekerjaan dikecualikan dari objek pajak natura.
Bagaimana dengan fasilitas kendaraan dinas/mobil kantor?
Jika kendaraan dinas diberikan kepada pegawai tanpa penyertaan modal dan pegawai tersebut memiliki penghasilan bruto rata-rata di bawah batas tertentu (sesuai regulasi PMK terbaru), maka bukan objek pajak. Namun, bagi jajaran manajerial atau direksi, bisa menjadi objek pajak yang harus dihitung valuasinya.
Siapa yang bertugas memotong pajak natura?
Perusahaan (pemberi kerja) wajib menghitung, memotong, dan menyetorkan pajak atas natura tersebut melalui skema pemotongan PPh Pasal 21 setiap bulannya.
Apakah bingkisan hari raya (Hampers) termasuk objek pajak?
Bingkisan Hari Raya Keagamaan (seperti Idul Fitri, Natal) dikecualikan dari pajak natura. Namun, untuk bingkisan selain hari raya keagamaan, akan dikenakan pajak jika nilainya melebihi Rp 3.000.000 per tahun untuk satu pegawai.